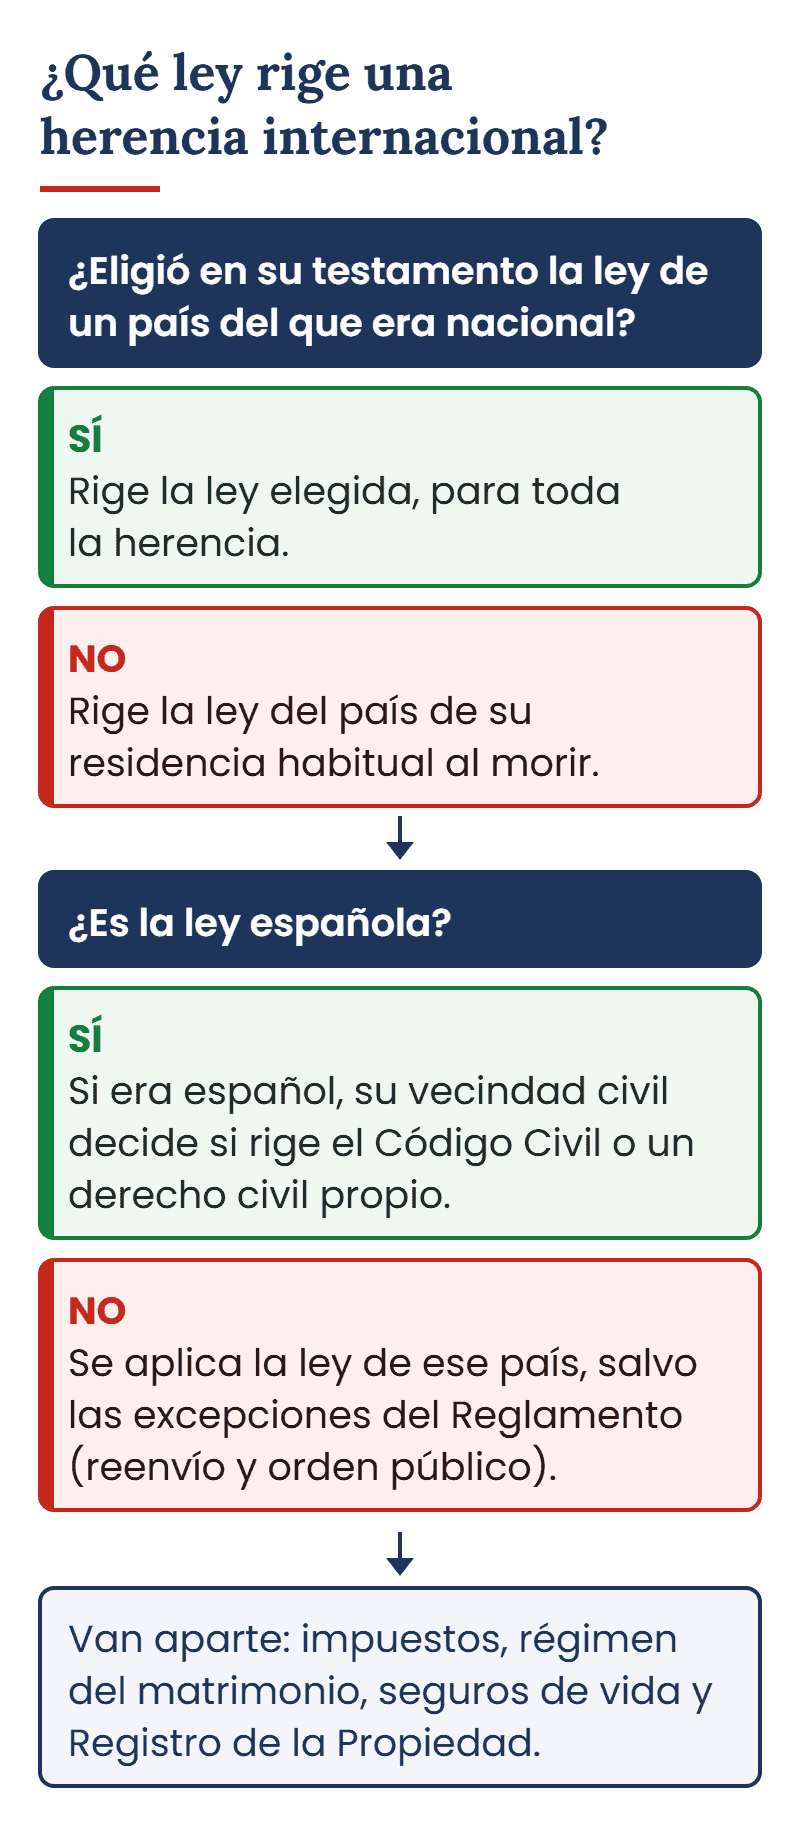
Por regla general, una herencia internacional se rige por la ley del país donde el fallecido tenía su residencia habitual.
Esa ley se aplica a toda la herencia, esté donde esté cada bien, salvo que en su testamento eligiera la ley de su nacionalidad.
Lo esencial
- Manda la residencia habitual del fallecido, no su nacionalidad ni el lugar de los bienes.
- En el testamento se puede elegir la ley del país del que se es nacional.
- El certificado sucesorio europeo sirve para acreditar la condición de heredero en otros países de la Unión.
- Los impuestos van aparte: España grava a los herederos residentes y los bienes situados aquí.
¿Cuándo es internacional una herencia?
Cuando hay algo de otro país: el fallecido, sus herederos o sus bienes.
Ocurre, por ejemplo, si un español vivía en Francia, si un alemán residía en Madrid o si una familia de Madrid tiene un piso en Portugal.
En la Unión Europea, la mayoría de estos casos se resuelven con el Reglamento europeo de sucesiones, que España aplica directamente.
Se aplica a las herencias de quienes fallecieron desde el 17 de agosto de 2015. Dinamarca e Irlanda no participan en él.
El Reglamento se aplica aunque la ley que designe sea la de un país de fuera de la Unión, como el Reino Unido o Estados Unidos.
Base legal: arts. 1, 20, 83 y 84 y considerandos 82 y 83 del Reglamento (UE) 650/2012.
¿Qué ley decide quién hereda?
La del país donde el fallecido tenía su residencia habitual al morir.
Esa ley rige toda la herencia: quién hereda y en qué parte, las legítimas, la desheredación, la aceptación y las deudas.
No importa dónde estén los bienes. Una sola ley se aplica a la casa de Madrid, a la cuenta en Francia y al piso de Portugal.
Si el fallecido vivía fuera de la Unión, las normas de ese país pueden remitir a otra ley, por ejemplo a la española para un inmueble situado aquí.
Hay que comprobarlo en cada caso.
El Reglamento no define la residencia habitual.
Se valora la vida del fallecido en los últimos años y al morir: tiempo, regularidad y motivos de su estancia.
Si no eligió ley, solo de forma excepcional se aplica la de otro país, si el fallecido tenía con él un vínculo manifiestamente más estrecho.
Si la ley aplicable es la española y el fallecido era español, su vecindad civil decide si rige el Código Civil o un derecho propio, como el catalán.
Si era extranjero, no tiene vecindad civil y se discute qué derecho español se le aplica.
Base legal: arts. 21, 23, 34 y 36 y considerando 23 del Reglamento (UE) 650/2012; arts. 9.8 y 16 del Código Civil.
¿Se puede elegir en el testamento la ley de tu país?
Sí, pero solo la ley de un país del que seas nacional, al hacer la elección o al fallecer.
La elección tiene que constar en un testamento u otra disposición por causa de muerte, o resultar de sus términos.
Quien tiene varias nacionalidades puede elegir la ley de cualquiera de ellas.
Es útil para un extranjero que vive en España y quiere que su herencia siga la ley de su país, o para un español que se va a vivir fuera.
Si la ley elegida es de fuera de la Unión, no se aplican sus normas de reenvío: se aplica directamente su derecho de sucesiones.
El Reglamento solo permite dejar sin aplicar una disposición concreta de esa ley si es manifiestamente incompatible con el orden público español.
Si la falta de legítimas basta para eso se discute. Lo más extendido es entender que, por sí sola, no basta.
Conviene planificarlo con calma y no dar por hecho que la elección lo resuelve todo.
Ejemplo
Piensa en un matrimonio británico que vive en Madrid desde hace años. Si no eligen ley en su testamento, su herencia se rige por la ley española.
Si cada uno elige en su testamento la ley británica que le corresponda, será esa la que se aplique, también a su casa en España.
Base legal: arts. 22, 24, 34 y 35 del Reglamento (UE) 650/2012.
¿Qué queda fuera de la ley de la herencia?
Los impuestos, el régimen económico del matrimonio, los seguros de vida y el Registro de la Propiedad, entre otras cosas.
Antes de repartir la herencia hay que liquidar el régimen económico del matrimonio, y ese régimen tiene sus propias normas, distintas del Reglamento.
Los seguros de vida y los planes de pensiones se rigen por su propio título, no por la ley de la herencia.
Lo mismo ocurre con los bienes en propiedad conjunta que pasan al que sobrevive.
Aun así, la ley de la herencia puede tenerlos en cuenta al calcular las legítimas.
La inscripción de un inmueble sigue las reglas del registro del país donde está. Un piso en Portugal se inscribe con los requisitos de Portugal.
Lo que digan los estatutos de una sociedad sobre las participaciones de un socio que fallece también queda fuera del Reglamento.
Base legal: arts. 1 y 23.2.i) del Reglamento (UE) 650/2012.
¿Dónde se tramita la herencia?
Los tribunales competentes son los del país de la residencia habitual del fallecido.
Eso vale para el juicio, si hay conflicto. Muchas herencias, sin embargo, se resuelven sin juicio, ante notario.
Si el fallecido no residía en la Unión y deja bienes en España, los tribunales españoles pueden conocer de toda la herencia en dos casos.
Si era español al morir o, si no lo era, si residió en España y no han pasado más de cinco años desde que se fue cuando se acude al tribunal.
Si ningún tribunal de la Unión es competente por esas reglas, los tribunales españoles pueden pronunciarse solo sobre los bienes situados en España.
Con bienes en España, aquí harán falta los pasos de siempre: título sucesorio, escritura de herencia, impuestos e inscripción.
Los explicamos en cómo registrar la vivienda heredada.
Base legal: arts. 4 y 10 del Reglamento (UE) 650/2012.
En una herencia internacional, la ley la decide dónde vivía el fallecido, no dónde están sus bienes, salvo que eligiera otra en su testamento.
¿Para qué sirve el certificado sucesorio europeo?
Para acreditar en otro país de la Unión, salvo Dinamarca e Irlanda, que eres heredero, legatario o albacea, sin trámites especiales.
Lo expide el país cuyos tribunales son competentes para la herencia.
En España lo expide el notario que declare la sucesión o el tribunal que la tramite.
No es obligatorio y no sustituye a los documentos de cada país, como la declaración de herederos o el testamento.
Se presume que prueba lo que dice.
Quien paga o entrega bienes al heredero que figura en él queda protegido, salvo que sepa que no es verdad o lo ignore por negligencia grave.
Las copias valen seis meses, salvo que excepcionalmente se amplíe el plazo. Después hay que pedir una prórroga o una copia nueva.
Si heredas sin testamento, en España el título suele ser la declaración de herederos ante notario.
Base legal: arts. 62, 63, 64, 69 y 70 del Reglamento (UE) 650/2012; disposición final vigésimo sexta, apartados 11 y 14, de la Ley de Enjuiciamiento Civil.
Si tienes una herencia con bienes o familia en otro país, te ayudamos a ver qué ley se aplica antes de dar ningún paso.
¿Qué impuestos se pagan en España?
Depende de dónde residan los herederos y de dónde estén los bienes, no de la ley que rija la herencia.
El Reglamento no se ocupa de los impuestos. Cada país aplica sus normas, y una misma herencia puede tributar en dos sitios.
| Situación | Qué grava España |
|---|---|
| Heredero residente en España | Todo lo que hereda, esté donde esté |
| Heredero no residente | Solo los bienes y derechos situados en España o que se ejerzan aquí, y ciertos seguros de vida con aseguradoras españolas o contratados en España |
Si el fallecido no residía en España, el heredero puede aplicar las normas de la comunidad donde esté el mayor valor de los bienes situados en España.
Si el fallecido residía en una comunidad autónoma, el heredero no residente puede aplicar las normas de esa comunidad.
Quien tributa en España por todo lo heredado puede deducir lo pagado fuera por un impuesto similar, con un límite.
Cómo se calcula el impuesto lo contamos en impuestos en una herencia y, para Madrid, en impuestos de una herencia en Madrid.
Base legal: arts. 6, 7 y 23 y disposición adicional segunda de la Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones.
¿Qué conviene hacer si tienes patrimonio en varios países?
Dejar claro en el testamento qué ley quieres y revisar cómo encaja con tu régimen matrimonial y tus impuestos.
- Inventario. Qué tienes en cada país y a nombre de quién.
- Residencia y nacionalidad. Dónde está hoy tu residencia habitual y qué nacionalidades tienes.
- Testamento. Decidir si eliges ley y cómo repartes, respetando lo que esa ley exija.
- Revisión. Volver a mirarlo si cambias de país, de pareja o de patrimonio.
Al fallecer, el primer paso es saber si hay testamento. En España se consulta con el certificado de últimas voluntades.
Si había testamentos en varios países, hay que buscarlos en cada uno: el último válido no siempre es el que se firmó en España.
Te puede interesar
Cómo te ayudamos en ABOGA2
En una herencia internacional, saber qué ley se aplica es lo primero: cambia quién hereda, cuánto y cómo se reparte.
En ABOGA2 tramitamos la herencia completa, también los impuestos y la inscripción en el Registro, y coordinamos lo que haya que hacer en otro país.
Nuestros abogados especialistas en herencias en Madrid te ayudan a planificar o a tramitar.
Si además hay un divorcio o hijos en otro país, mira cómo trabajamos el derecho de familia internacional.
Habla con un abogado o una abogada de nuestro equipo. Te atendemos en nuestras oficinas:
MadridAlcalá de HenaresLeganésSan Sebastián de los ReyesTres CantosSalamancaGuadalajara
¿Prefieres hablarlo directamente?
Fuentes
Reglamento (UE) n.º 650/2012, de 4 de julio de 2012, arts. 1, 4, 10, 20 a 24, 34 a 36, 62 a 64, 69, 70, 83 y 84 y considerandos 23, 82 y 83 (DOUE L 201, de 27 de julio de 2012).
Ley de Enjuiciamiento Civil, disposición final vigésimo sexta (texto consolidado, BOE).
Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones, arts. 6, 7 y 23 y disposición adicional segunda (texto consolidado, BOE).
Código Civil, arts. 9.8 y 16 (texto consolidado, BOE).

Jesús Ángel Lorenzo González es abogado (ICAM 70.378), colegiado en 2001, y socio director de ABOGA2 Abogado de Familia, despacho que fundó en 2011 y que tiene oficinas en Madrid, Alcalá de Henares, Leganés, San Sebastián de los Reyes, Tres Cantos, Salamanca y Guadalajara.
Dedica su ejercicio al derecho de familia (divorcios, custodia, pensiones, vivienda familiar y liquidación de gananciales) y a los procedimientos de violencia de género y doméstica, coordinando siempre la vía penal con la de familia.
Su nombre figura como letrado en más de un centenar de resoluciones publicadas por el CENDOJ, de audiencias provinciales de toda España, tribunales superiores de justicia y el Tribunal Supremo.
Antes de dedicarse en exclusiva a la abogacía fue auditor y asesor fiscal y ocupó puestos directivos en banca y en la empresa, una experiencia que aplica a la parte económica de cada ruptura y de cada herencia.
Interviene como abogado experto en Antena 3, Telecinco, Cuatro, laSexta, Telemadrid, Cadena COPE y Cadena SER, y es autor de artículos en Confilegal, Legal Today, Noticias Jurídicas y Diario Jurídico.
Colabora con la Universidad Nebrija como tutor de Trabajos de Fin de Máster y con la Universidad Autónoma de Madrid como tutor de prácticas del Máster de Acceso a la Abogacía.