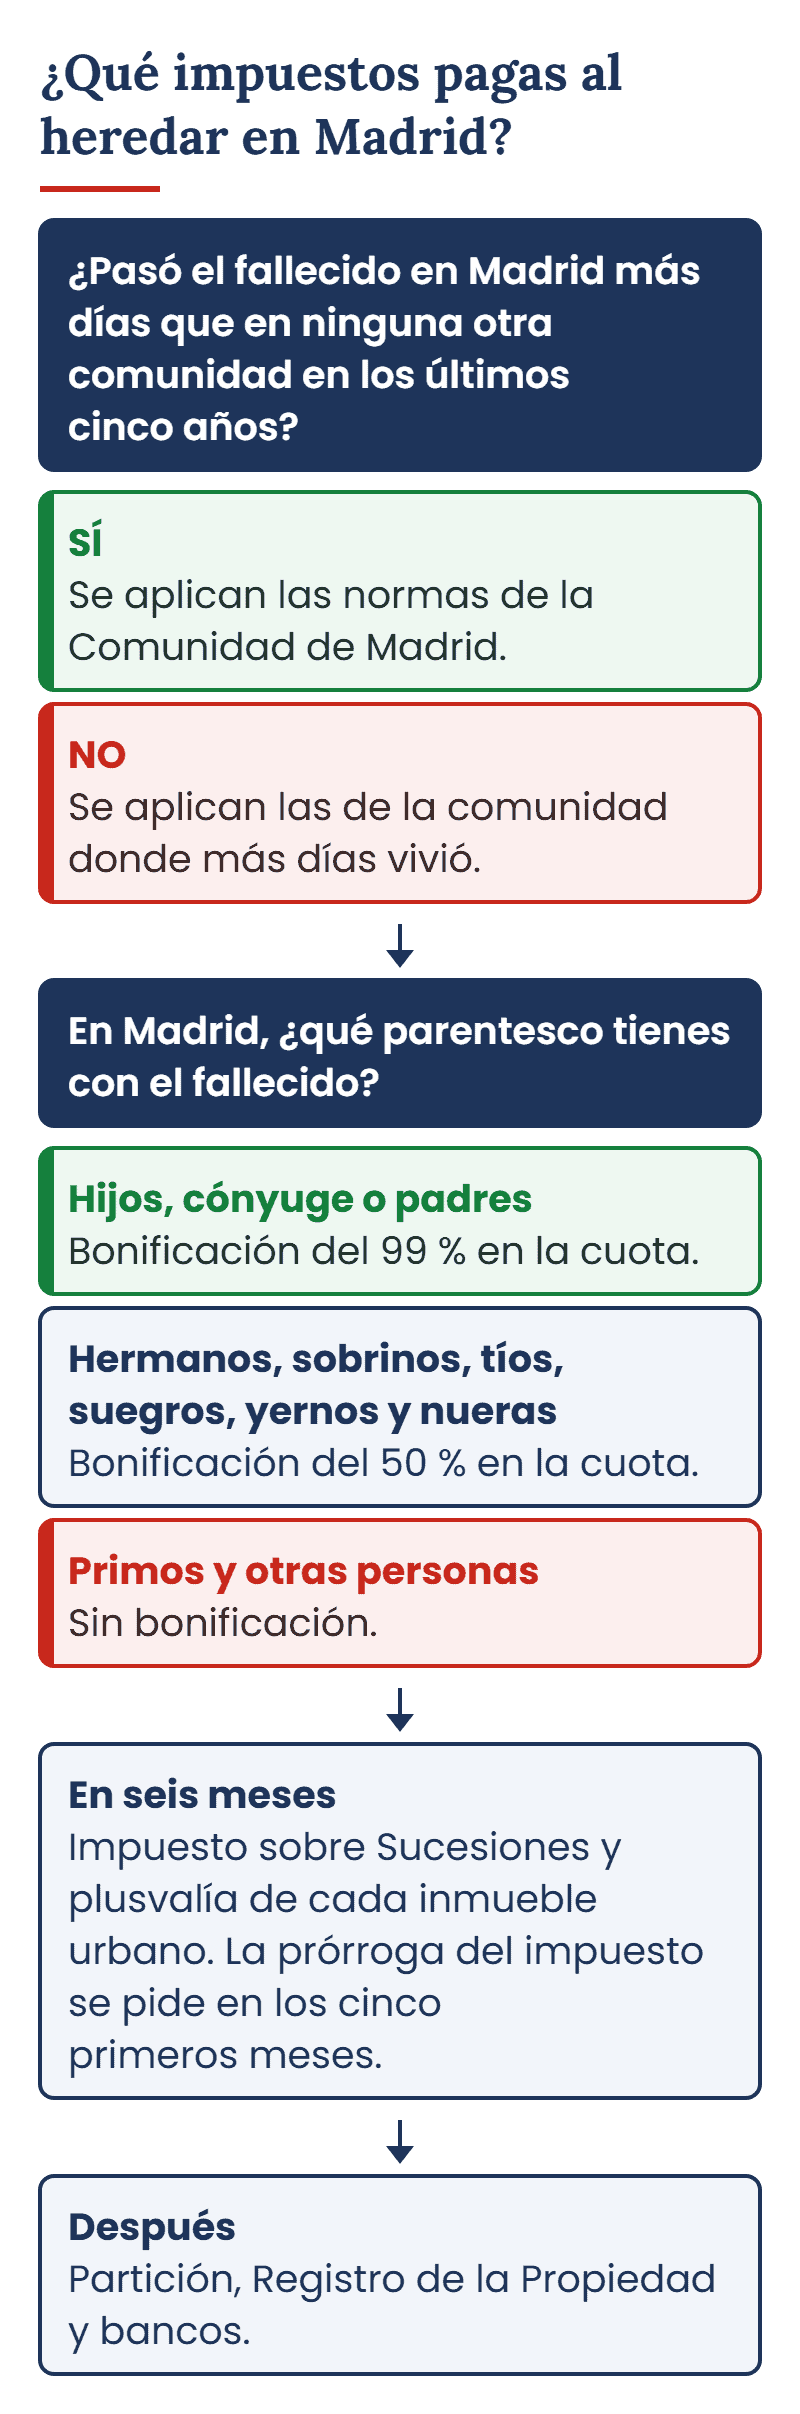
Si heredas de tu padre, tu madre, tu cónyuge o un hijo que vivía en Madrid, pagarás poco: la Comunidad bonifica el 99 % de la cuota. Hermanos, sobrinos y tíos tienen el 50 %. Si hay pisos o locales, puede tocar además la plusvalía municipal. Los dos impuestos tienen seis meses de plazo.
Lo esencial
- Se aplican las normas de Madrid si el fallecido pasó en la Comunidad más días que en ninguna otra durante los últimos cinco años.
- Primos, parientes más lejanos y personas sin parentesco no tienen bonificación: pagan el impuesto completo.
- Las parejas de hecho que cumplen la ley madrileña y están inscritas en un registro de parejas de hecho cuentan como cónyuges en este impuesto.
- Aunque salga poco a pagar, hay que presentar el impuesto en plazo: fuera de plazo hay recargos y, para hermanos, sobrinos y tíos, se pierde la bonificación de lo que no se declare antes de que Hacienda lo requiera.
¿Qué impuestos se pagan al heredar en Madrid?
Dos, en la mayoría de las herencias: el Impuesto sobre Sucesiones, que grava lo que recibe cada heredero, y la plusvalía municipal, si se heredan pisos, locales o solares urbanos.
Cada heredero paga por lo que recibe, no la herencia en conjunto. Por eso dos hermanos que heredan lo mismo pueden pagar cantidades distintas si, por ejemplo, uno tiene una discapacidad o mucho patrimonio propio.
Además, los herederos que aceptan reciben las deudas fiscales que dejara pendientes el fallecido, nunca sus sanciones, y tienen que presentar su última declaración de la renta si estaba obligado. En cambio, quien fallece no paga IRPF por la revalorización de sus bienes al transmitirlos por herencia.
Base legal: arts. 3 y 5 de la Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones; art. 39 de la Ley General Tributaria; art. 33.3.b) de la Ley del IRPF.
¿Cuándo se aplican las normas de Madrid?
Cuando el fallecido residió en la Comunidad de Madrid más días que en ninguna otra durante los cinco años anteriores al fallecimiento.
No importa en qué comunidad vivan los herederos ni dónde estén los bienes. Si tu padre vivió en Madrid toda su vida y se trasladó a Valencia dos años antes de fallecer, en principio se aplican las normas de Madrid, porque allí pasó la mayor parte de esos cinco años.
Si el fallecido o los herederos no residían en España, las reglas son otras y hay que estudiarlas caso por caso.
Base legal: arts. 28.1.1.º b) y 32.2.a) de la Ley 22/2009, de financiación de las comunidades autónomas.
¿Cuánto se paga en Madrid según el parentesco?
Depende de tu grupo de parentesco: casi nada en los grupos I y II, la mitad del impuesto en el grupo III y el impuesto completo en el grupo IV.
| Grupo | Quién | Reducción por parentesco | Bonificación |
|---|---|---|---|
| I | Hijos y descendientes menores de 21 años | 16.000 € más 4.000 € por cada año que le falte para cumplir 21 (máximo 48.000 €) | 99 % |
| II | Hijos y descendientes de 21 años o más, cónyuge, padres y ascendientes | 16.000 € | 99 % |
| III | Hermanos, sobrinos, tíos, suegros, yernos y nueras, hijastros | 8.000 € | 50 % |
| IV | Primos, parientes más lejanos y personas sin parentesco | Sin reducción | Sin bonificación |
El cálculo sigue siempre el mismo orden: valor de lo que heredas menos las deudas y gastos deducibles, menos las reducciones; a lo que queda se le aplica la tarifa, después un coeficiente según tu patrimonio previo y tu grupo, y al final la bonificación.
Ejemplo
Una hija de 40 años hereda de su madre bienes por 300.000 €, ajuar doméstico incluido, sin vivienda habitual y con un patrimonio propio pequeño. Tras la reducción de 16.000 €, la cuota sale por unos 51.350 €; con la bonificación del 99 % paga unos 513 €.
Un sobrino con un patrimonio propio pequeño hereda de su tía 100.000 €, ajuar doméstico incluido. Tras la reducción de 8.000 € y el coeficiente de su grupo, la cuota sale por unos 17.650 €; con la bonificación del 50 % paga unos 8.825 €.
Ojo
En el grupo III, la bonificación solo alcanza a los bienes que declares de forma completa en plazo, o fuera de plazo antes de que Hacienda te lo requiera. Si olvidas una cuenta o un inmueble, esa parte paga sin bonificación.
Base legal: arts. 21, 23, 24, 25 y 26 del texto refundido de tributos cedidos de la Comunidad de Madrid (Decreto Legislativo 1/2010), en su versión vigente; art. 15 de la Ley 29/1987 (ajuar doméstico).
¿Qué reducciones extra hay en Madrid?
Las más útiles son las de la vivienda habitual del fallecido, la empresa familiar, los seguros de vida y la discapacidad del heredero.
Reducciones que pueden aplicarse
- Vivienda habitual del fallecido: 95 % de su valor, con un límite de 123.000 € por heredero, para cónyuge, ascendientes, descendientes o un pariente colateral mayor de 65 años que conviviera con él los dos últimos años.
- Empresa familiar o participaciones: 99 % del valor de lo afecto a la actividad, si heredan familiares hasta los primos, con requisitos de actividad, participación y funciones de dirección.
- Seguro de vida: 100 % hasta 9.200 € para cónyuge, ascendientes y descendientes.
- Discapacidad del heredero: 55.000 € (33 % o más) o 153.000 € (65 % o más).
Lo que puede hacerte perderlas
- No mantener la vivienda o la empresa en tu patrimonio durante cinco años, salvo que fallezcas antes.
- En la empresa, dejar la actividad o, en las participaciones, hacer operaciones societarias o actos de disposición que reduzcan sustancialmente su valor en esos cinco años.
- No optar por la reducción de la empresa dentro del plazo de presentación del impuesto.
- En la vivienda y en la empresa, si incumples, tienes treinta días hábiles para declararlo y pagar lo que dejaste de ingresar, con intereses.
En herencias con patrimonio, la reducción de la empresa familiar suele ser la que más pesa. Sus requisitos se revisan antes del fallecimiento, no después: cuando el causante ya no está, ya no se pueden corregir.
Base legal: arts. 21 y 22 del Decreto Legislativo 1/2010 de la Comunidad de Madrid.
En Madrid, a la mayoría de las familias no las arruina el Impuesto sobre Sucesiones: las perjudica presentarlo tarde, incompleto o sin aplicar lo que les corresponde.
Si acabas de heredar y no sabes por dónde empezar, lo revisamos contigo antes de que corra el plazo.
¿Cuál es el plazo para pagar el Impuesto sobre Sucesiones?
Seis meses desde el fallecimiento, prorrogables otros seis si lo pides dentro de los cinco primeros meses.
- Meses 1 a 5. Reúne el certificado de defunción, el de últimas voluntades y el testamento o la declaración de herederos, y valora los bienes y las deudas. Si lo necesitas, pide la prórroga en este tramo.
- Mes 6. Presenta el impuesto. Si lo presentas tarde sin haber pedido la prórroga, pagarás un recargo del 1 % más otro 1 % por cada mes completo de retraso; pasado un año, es del 15 % más intereses.
- Con prórroga. Tienes seis meses más, contados desde que acaba el primer plazo, pero pagarás intereses de demora desde que acaba el primer plazo hasta que presentes. Si no te contestan en un mes, la prórroga se entiende concedida.
No hace falta tener firmada la partición para presentar el impuesto: se calcula con las cuotas que fijan el testamento o la ley, aunque luego el reparto sea distinto. Conviene no esperar a que los hermanos se pongan de acuerdo: el plazo corre igual.
Lo explicamos en cuánto se tarda en tramitar una herencia en Madrid y en qué documentación necesitas.
Ojo
Si el fallecido estaba casado en gananciales, antes de calcular el impuesto hay que separar la mitad de los bienes comunes que ya era del viudo o la viuda: solo se hereda la otra mitad. Un inventario mal hecho aquí encarece el impuesto de todos.
Base legal: arts. 67 y 68 del Reglamento del Impuesto sobre Sucesiones (Real Decreto 1629/1991); arts. 27 y 31 de la Ley 29/1987; art. 27 de la Ley General Tributaria.
¿Y la plusvalía municipal de la herencia?
La paga el heredero que recibe un inmueble urbano, en el ayuntamiento donde está, con un plazo de seis meses que puedes ampliar hasta un año si lo pides.
Grava lo que se ha revalorizado el suelo desde que el fallecido lo adquirió, con un máximo de veinte años. Se calcula con el valor catastral del suelo y un coeficiente según los años, pero si demuestras que la ganancia real del suelo es menor, puedes pedir que se calcule sobre esa ganancia real.
Si el suelo no ha ganado valor, no se paga, pero hay que declararlo y probarlo. Y la ley permite a cada ayuntamiento bonificar hasta el 95 % cuando heredan hijos, cónyuge o padres: lo que aplica cada uno depende de su ordenanza fiscal, que comprobamos en cada caso.
El cálculo paso a paso está en qué es la plusvalía de herencias y cómo se calcula.
Base legal: arts. 104, 106, 107, 108 y 110 del texto refundido de la Ley Reguladora de las Haciendas Locales.
¿Qué hago ahora?
Ordena los plazos desde el primer día: los impuestos son lo único de la herencia que no espera.
- Esta semana Pide los certificados de defunción y de últimas voluntades y localiza el testamento. Haz una lista de cuentas, inmuebles, seguros y deudas.
- Antes de que acabe el quinto mes Decide si presentas en plazo o pides la prórroga del Impuesto sobre Sucesiones, y si vas a aceptar, renunciar o aceptar a beneficio de inventario.
- Antes de que acaben los seis meses Presenta el Impuesto sobre Sucesiones y la plusvalía de cada inmueble urbano, salvo que hayas pedido la prórroga a tiempo.
- Después Firma la partición, inscribe los inmuebles en el Registro de la Propiedad y cambia la titularidad de cuentas y recibos.
Si te planteas renunciar, ten en cuenta que no todas las renuncias se tratan igual en el impuesto: lo vemos en renunciar a una herencia y el Impuesto sobre Sucesiones. Y para el último paso, en cómo registrar la vivienda heredada.
Te puede interesar
Cómo te ayudamos en ABOGA2
En Madrid, el impuesto de una herencia familiar suele ser pequeño si se hace bien y caro si se hace tarde o con errores. Lo que marca la diferencia es el inventario, la elección de las reducciones y el calendario.
En ABOGA2 tramitamos la herencia completa: inventario, partición, Impuesto sobre Sucesiones, plusvalía municipal e inscripción en el Registro de la Propiedad.
Si hay patrimonio, empresa familiar o desacuerdo entre herederos, nuestros abogados especialistas en herencias en Madrid lo llevan de principio a fin.
Habla con un abogado o una abogada de nuestro equipo. Te atendemos en nuestras oficinas:
MadridAlcalá de HenaresLeganésSan Sebastián de los ReyesTres CantosSalamancaGuadalajara
¿Prefieres hablarlo directamente?
Fuentes
Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones, arts. 3, 5, 15, 20, 24, 27 y 31 (texto consolidado, BOE). Real Decreto 1629/1991, Reglamento del Impuesto, arts. 67 y 68. Decreto Legislativo 1/2010, de 21 de octubre, texto refundido de las disposiciones legales de la Comunidad de Madrid en materia de tributos cedidos por el Estado, arts. 21, 22, 23, 24, 25 y 26, en su versión vigente (última modificación de los arts. 21 y 22 por la Ley 3/2026, de 30 de junio, y del art. 25 por la Ley 2/2025, de 25 de junio). Ley 22/2009, arts. 28 y 32. Real Decreto Legislativo 2/2004, texto refundido de la Ley Reguladora de las Haciendas Locales, arts. 104 a 110. Ley 58/2003, General Tributaria, arts. 27 y 39. Ley 35/2006, del IRPF, art. 33.3.b). Los importes de los ejemplos se han calculado con la tarifa y los coeficientes vigentes de la Comunidad de Madrid y son orientativos.

Jesús Ángel Lorenzo González es abogado (ICAM 70.378), colegiado en 2001, y socio director de ABOGA2 Abogado de Familia, despacho que fundó en 2011 y que tiene oficinas en Madrid, Alcalá de Henares, Leganés, San Sebastián de los Reyes, Tres Cantos, Salamanca y Guadalajara.
Dedica su ejercicio al derecho de familia (divorcios, custodia, pensiones, vivienda familiar y liquidación de gananciales) y a los procedimientos de violencia de género y doméstica, coordinando siempre la vía penal con la de familia.
Su nombre figura como letrado en más de un centenar de resoluciones publicadas por el CENDOJ, de audiencias provinciales de toda España, tribunales superiores de justicia y el Tribunal Supremo.
Antes de dedicarse en exclusiva a la abogacía fue auditor y asesor fiscal y ocupó puestos directivos en banca y en la empresa, una experiencia que aplica a la parte económica de cada ruptura y de cada herencia.
Interviene como abogado experto en Antena 3, Telecinco, Cuatro, laSexta, Telemadrid, Cadena COPE y Cadena SER, y es autor de artículos en Confilegal, Legal Today, Noticias Jurídicas y Diario Jurídico.
Colabora con la Universidad Nebrija como tutor de Trabajos de Fin de Máster y con la Universidad Autónoma de Madrid como tutor de prácticas del Máster de Acceso a la Abogacía.