Al heredar se paga, sobre todo, el impuesto de sucesiones: cada heredero por lo que recibe.
Cuánto, depende de la comunidad autónoma donde residía el fallecido, del valor heredado y del parentesco.
Si hay inmuebles urbanos, también puede tocar la plusvalía municipal.
Lo esencial
- Lo paga cada heredero por su parte, no la herencia en conjunto.
- Manda la comunidad de residencia habitual del fallecido, no la del heredero.
- Hay seis meses desde el fallecimiento para presentarlo, prorrogables si se pide a tiempo.
- Las donaciones tributan en el mismo impuesto, pero con plazo y reglas propias.
¿Qué grava el impuesto de sucesiones?
Lo que recibe cada persona por herencia, por legado o como beneficiaria de un seguro de vida del fallecido.
Es un impuesto sobre el heredero, no sobre el patrimonio del fallecido. Por eso cada uno presenta su parte.
Dos hermanos que heredan lo mismo pueden pagar distinto si tienen patrimonios previos muy diferentes.
Las donaciones en vida tributan en el mismo impuesto. Lo vemos al final.
Base legal: arts. 1, 3 y 5 de la Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones.
¿Qué comunidad cobra el impuesto?
La comunidad donde el fallecido tenía su residencia habitual, no la del heredero ni la de los bienes.
Se mira dónde pasó más días en los cinco años anteriores al fallecimiento. Un cambio de domicilio reciente puede no contar.
Ojo
Esto vale para las comunidades de régimen común. País Vasco y Navarra tienen su propia normativa foral.
Si el fallecido o el heredero no residían en España, hay reglas especiales que conviene revisar antes de presentar nada.
En este impuesto no pagas donde vives tú, sino donde vivía quien te deja la herencia.
Base legal: arts. 28.1.1.º b) y 32.2 a) de la Ley 22/2009, de financiación de las comunidades autónomas.
¿Por qué se paga tan distinto según la comunidad?
Porque cada comunidad puede fijar sus reducciones, su tarifa, sus coeficientes y sus bonificaciones.
La ley estatal es la base. Las comunidades pueden mejorar sus reducciones, crear otras propias y añadir bonificaciones en la cuota.
Así, la misma herencia, con los mismos herederos, puede costar muy poco en una comunidad y bastante más en otra.
En la Comunidad de Madrid, descendientes, cónyuge y ascendientes tienen una bonificación del 99 % en la cuota.
Lo explicamos con ejemplos en impuestos de una herencia en Madrid.
Si el fallecido residía en Castilla y León, Castilla-La Mancha u otra comunidad, se aplican sus normas: hay que mirarlas en cada caso.
Base legal: arts. 20.1, 21.1 y 22.1 de la Ley 29/1987; art. 48 de la Ley 22/2009; art. 25 del Decreto Legislativo 1/2010 de la Comunidad de Madrid.
¿Cómo se calcula?
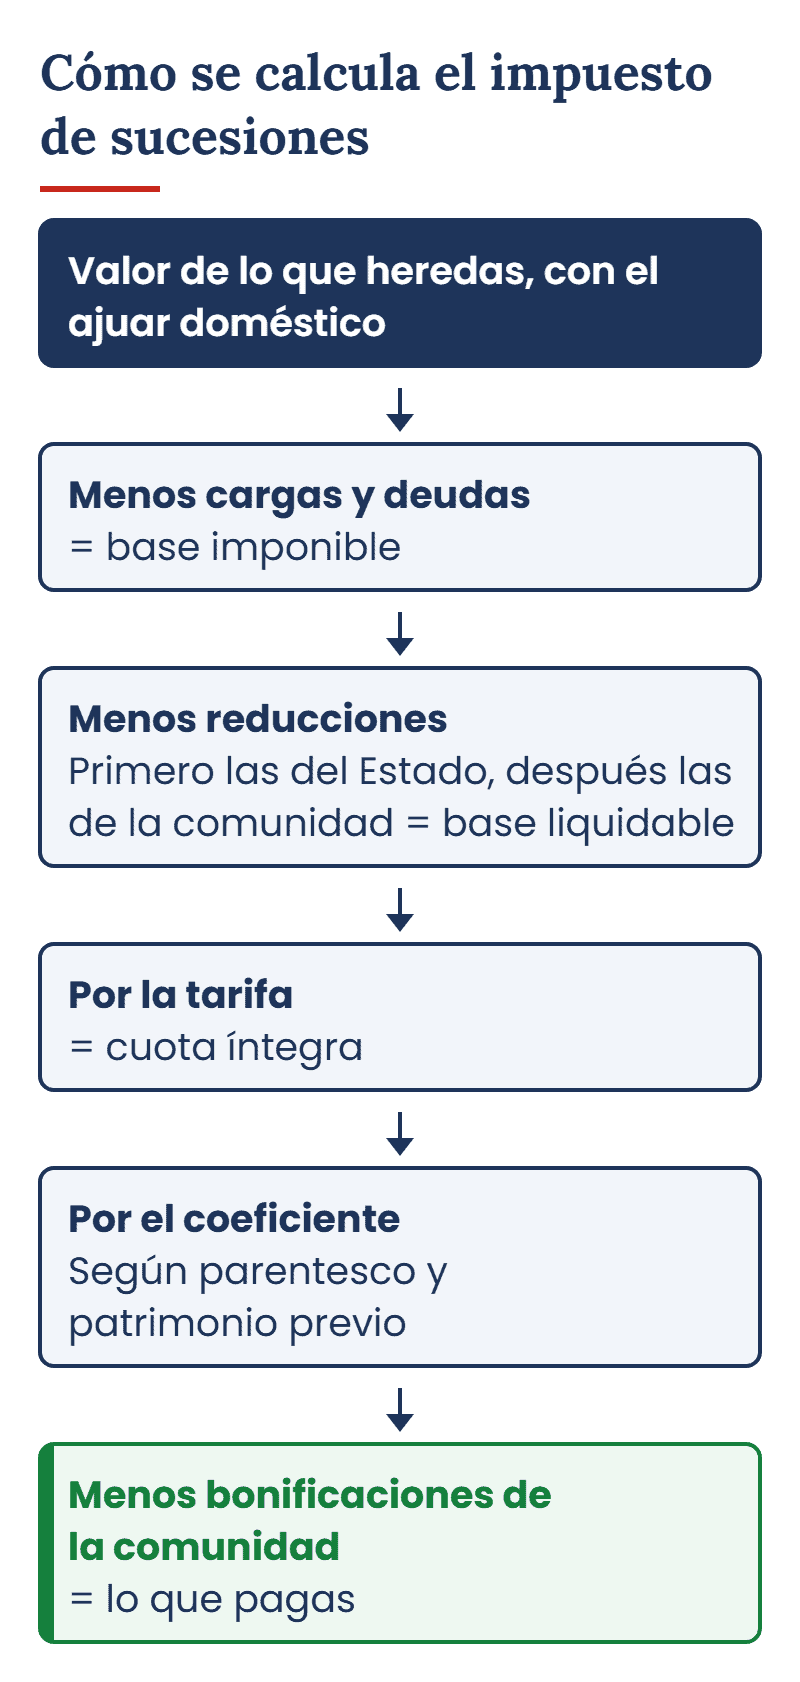
Siempre en el mismo orden: valor de lo heredado, reducciones, tarifa, coeficiente y bonificaciones.
- Valor de los bienes. Valor de mercado; en los inmuebles, al menos el valor de referencia del Catastro.
- Ajuar doméstico. Se suma un 3 % del caudal por los enseres de la casa, salvo que se pruebe un valor menor.
- Base imponible. Se restan las cargas y deudas deducibles. El resultado es lo que recibe cada heredero.
- Base liquidable. Se aplican las reducciones: primero las estatales y después las de la comunidad.
- Cuota íntegra. Se aplica la tarifa, que es progresiva: cuanto más se recibe, mayor es el tipo.
- Cuota a pagar. Se multiplica por un coeficiente según el parentesco y el patrimonio previo. Al final, las bonificaciones de la comunidad.
El parentesco cuenta dos veces: en la reducción y en el coeficiente. La ley lo ordena en cuatro grupos.
| Grupo | Quién | Reducción de la ley estatal |
|---|---|---|
| I | Hijos y descendientes menores de 21 años | 15.956,87 € más 3.990,72 € por año hasta los 21, con un máximo de 47.858,59 € |
| II | Hijos y descendientes de 21 años o más, cónyuge y padres o ascendientes | 15.956,87 € |
| III | Hermanos, tíos, sobrinos, suegros, yernos, nueras e hijastros | 7.993,46 € |
| IV | Primos, otros parientes más lejanos y personas sin parentesco | Sin reducción |
Esas cifras son las del Estado y se aplican si la comunidad no ha regulado las suyas propias.
Base legal: arts. 9, 15, 20, 21 y 22 de la Ley 29/1987.
¿Qué reducciones pueden ahorrar más?
Las de la vivienda habitual, la empresa familiar, los seguros de vida y la discapacidad.
- Vivienda habitual del fallecido: 95 %, hasta 122.606,47 € por heredero, para cónyuge, ascendientes y descendientes.
- También para un pariente colateral mayor de 65 años que conviviera con el fallecido los dos años anteriores.
- Empresa familiar o participaciones: 95 % si se cumplen los requisitos del Impuesto sobre el Patrimonio, sobre todo para cónyuge y descendientes.
- Seguros de vida: 100 %, hasta 9.195,49 €, si el beneficiario es cónyuge, ascendiente o descendiente del fallecido.
- Discapacidad del heredero: 47.858,59 € del 33 % al 64 %, y 150.253,03 € desde el 65 %.
Ojo
La vivienda y la empresa hay que mantenerlas diez años, salvo que el heredero fallezca antes.
Si no se cumple, se paga lo que se ahorró más los intereses de demora. Las comunidades pueden suavizar estos requisitos.
Base legal: art. 20.2 de la Ley 29/1987 (reducciones estatales).
Antes de presentar el impuesto, revisamos contigo qué reducciones y bonificaciones te corresponden.
¿Y si renuncias a la herencia?
Quien renuncia pura y simplemente no paga; paga quien recibe su parte.
Si la renuncia es pura, simple y gratuita, quien recibe esa parte tributa por ella con su propio patrimonio previo.
En el parentesco cuenta el del que renuncia si tenía señalado uno superior, salvo que el testamento nombre un sustituto (lo vemos en el recuadro).
Si renuncias a favor de una persona concreta, pagas tú por heredar y, además, se liquida una donación a esa persona.
Qué dicen los tribunales
Un hijo renunció a unos legados de su madre. El testamento preveía que, si no los aceptaba, pasaran a sus hijos, nietos de la fallecida.
Hacienda de Asturias aplicó al nieto, menor de 21 años, la reducción que correspondía a su padre, más baja.
El Supremo anuló esa liquidación: si el testamento prevé un sustituto también para la renuncia, cuenta el parentesco del sustituto.
Si no lo prevé, o solo para quien muera antes o no pueda heredar, rige la regla de la renuncia: el parentesco del que renuncia, si es superior.
Ojo: interpreta la reducción estatal. Cada comunidad puede tener reglas propias.
Tribunal Supremo, Sala de lo Contencioso-Administrativo, STS 1293/2025, de 15 de octubre (Roj STS 4373/2025).
Lo vemos a fondo en si renuncias a una herencia, ¿pagas sucesiones?
Base legal: arts. 26 f) y 28 de la Ley 29/1987.
¿Cuándo hay que presentarlo?
En seis meses desde el fallecimiento, aunque la herencia no se haya repartido.
- Primeros cinco meses Si no llegas, pide la prórroga: son otros seis meses, con intereses de demora.
- Hasta el sexto mes Presenta la autoliquidación en la comunidad que corresponde, con su modelo y sus reglas.
- Después Fuera de plazo hay recargos. Y en algunas comunidades, presentar tarde o tras un requerimiento hace perder algunos beneficios fiscales.
Si un trámite se alarga, como la declaración de herederos, el plazo sigue corriendo. Lo explicamos en declaración de herederos.
Base legal: arts. 67 y 68 del Reglamento del Impuesto (Real Decreto 1629/1991); art. 27 de la Ley General Tributaria.
¿Y las donaciones?
Tributan en el mismo impuesto, con un plazo mucho más corto: treinta días hábiles.
Paga quien recibe la donación. Si es un inmueble, cobra la comunidad donde está; si es dinero u otro bien, la de residencia de quien lo recibe.
Las comunidades también pueden bonificar las donaciones, a veces con requisitos de forma. Hay que mirar las de la comunidad que corresponda.
Si vas a donar dinero a un hijo, mira antes cuánto dinero se puede dar a un hijo sin pagar impuestos.
Base legal: art. 67.1 b) del Reglamento del Impuesto; art. 32.2 b) y c) de la Ley 22/2009.
¿Hay otros impuestos al heredar?
Sí: si heredas un inmueble urbano, normalmente también la plusvalía municipal.
La cobra el ayuntamiento y tiene su propio plazo. Lo explicamos en qué es la plusvalía de herencias y cómo se calcula.
Te puede interesar
Cómo te ayudamos en ABOGA2
El impuesto de sucesiones se decide en los detalles: la residencia del fallecido, el valor de cada bien y las reducciones que se pidan a tiempo.
En ABOGA2 tramitamos la herencia completa: declaración de herederos, partición, impuestos e inscripción en el Registro.
Si hay patrimonio, empresa o varias comunidades en juego, nuestros abogados especialistas en herencias en Madrid lo revisan de principio a fin.
Habla con un abogado o una abogada de nuestro equipo. Te atendemos en nuestras oficinas:
MadridAlcalá de HenaresLeganésSan Sebastián de los ReyesTres CantosSalamancaGuadalajara
¿Prefieres hablarlo directamente?
Fuentes
Ley 29/1987, de 18 de diciembre, del Impuesto sobre Sucesiones y Donaciones, arts. 1, 3, 5, 9, 15, 20, 21, 22, 26 y 28 (texto consolidado, BOE).
Real Decreto 1629/1991, Reglamento del Impuesto sobre Sucesiones y Donaciones, arts. 67 y 68.
Ley 22/2009, de 18 de diciembre, de financiación de las comunidades autónomas, arts. 28, 32 y 48.
Ley 58/2003, General Tributaria, art. 27 (recargos por presentación fuera de plazo).
Decreto Legislativo 1/2010, de 21 de octubre, de la Comunidad de Madrid, de tributos cedidos, art. 25.
Tribunal Supremo, Sala Tercera, STS 1293/2025, de 15 de octubre (Roj STS 4373/2025), leída íntegra.

Jesús Ángel Lorenzo González es abogado (ICAM 70.378), colegiado en 2001, y socio director de ABOGA2 Abogado de Familia, despacho que fundó en 2011 y que tiene oficinas en Madrid, Alcalá de Henares, Leganés, San Sebastián de los Reyes, Tres Cantos, Salamanca y Guadalajara.
Dedica su ejercicio al derecho de familia (divorcios, custodia, pensiones, vivienda familiar y liquidación de gananciales) y a los procedimientos de violencia de género y doméstica, coordinando siempre la vía penal con la de familia.
Su nombre figura como letrado en más de un centenar de resoluciones publicadas por el CENDOJ, de audiencias provinciales de toda España, tribunales superiores de justicia y el Tribunal Supremo.
Antes de dedicarse en exclusiva a la abogacía fue auditor y asesor fiscal y ocupó puestos directivos en banca y en la empresa, una experiencia que aplica a la parte económica de cada ruptura y de cada herencia.
Interviene como abogado experto en Antena 3, Telecinco, Cuatro, laSexta, Telemadrid, Cadena COPE y Cadena SER, y es autor de artículos en Confilegal, Legal Today, Noticias Jurídicas y Diario Jurídico.
Colabora con la Universidad Nebrija como tutor de Trabajos de Fin de Máster y con la Universidad Autónoma de Madrid como tutor de prácticas del Máster de Acceso a la Abogacía.